부모가 미성년 자녀에게 200만원을 증여하고 그 돈으로 주식을 사줬다고 가정해보겠습니다.
몇 년 뒤 주식가격이 크게 올라 자녀의 주식계좌 평가금액이 2억원이 됐다면 이런 궁금증이 생깁니다.
“처음에는 200만원만 줬는데 2억원이 됐으니, 오른 1억9,800만원에도 다시 증여세를 내야 할까?”
결론부터 말하면
정상적으로 증여받은 돈으로 자녀 명의의 주식을 매수했고 이후 일반적인 시장가격 상승으로 주식 가치가 오른 것이라면, 단순히 상승분 전체를 부모에게 다시 증여받은 것으로 계산하는 것은 아닙니다.
다만 모든 가치상승을 똑같이 볼 수 있는 것은 아닙니다.
부모 등 특수관계인의 재산이나 자금을 이용해 취득한 재산이 법에서 정한 특정한 가치상승 사유로 큰 이익을 얻는 경우에는 별도의 증여세 규정을 확인해야 합니다.
먼저 200만원을 자녀에게 준 시점부터 봐야 합니다
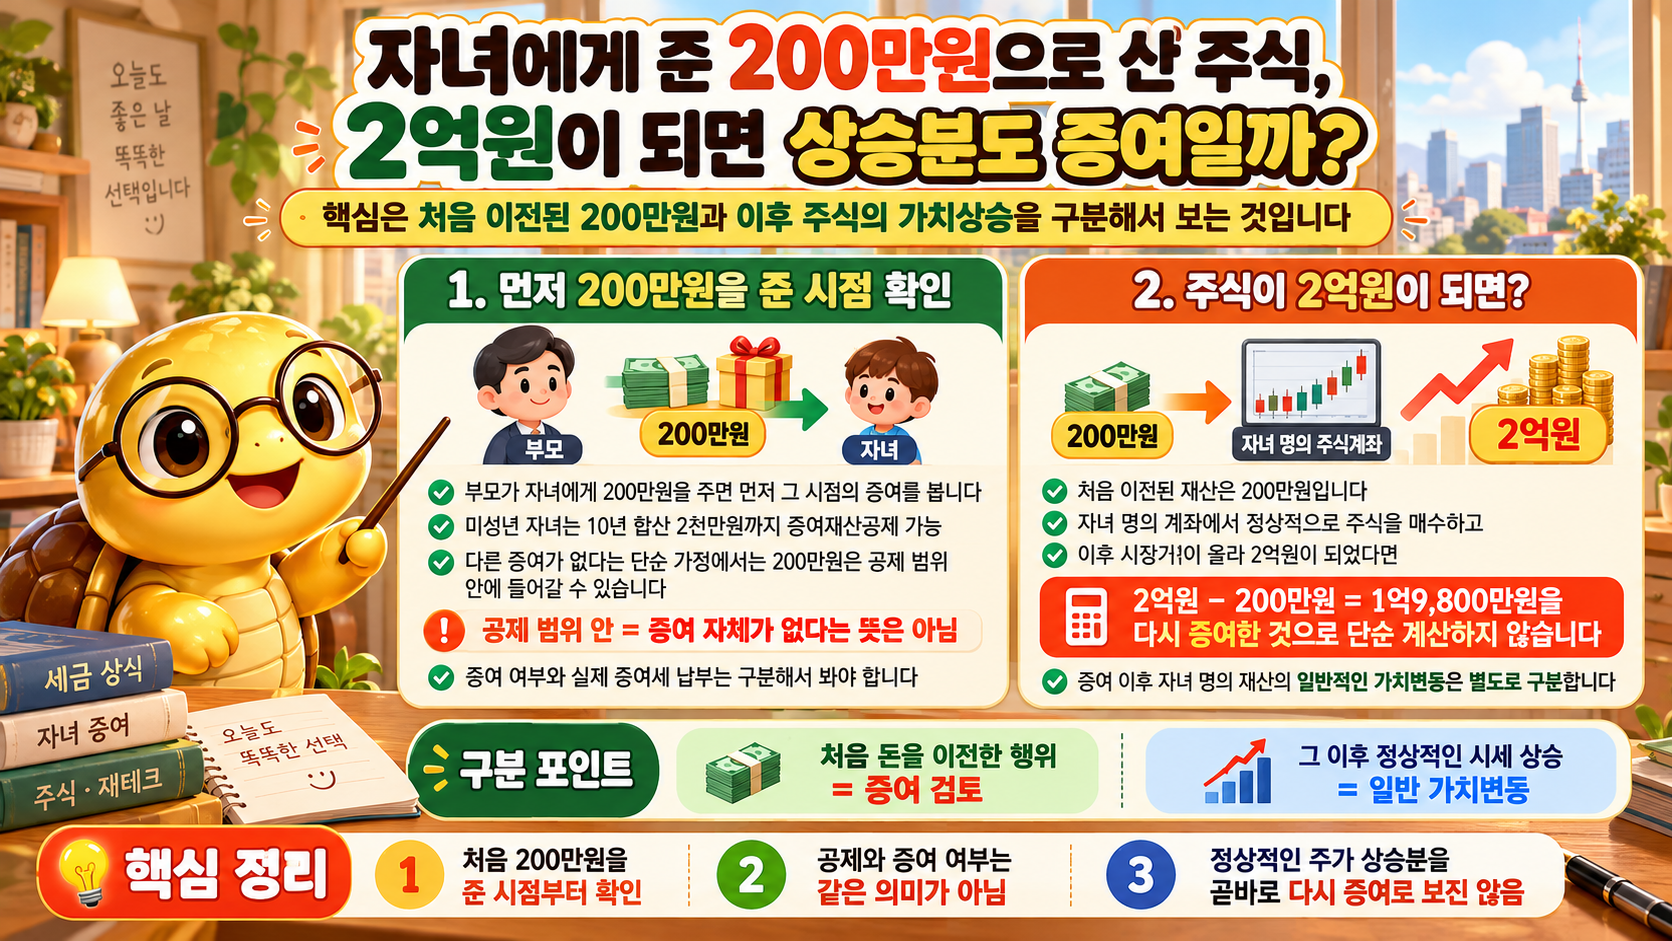
부모가 자신의 돈 200만원을 자녀에게 주고 그 돈으로 자녀 명의의 주식을 매수했다면 가장 먼저 확인해야 하는 것은 처음 200만원을 이전한 시점의 증여입니다.
미성년 자녀가 부모 등 직계존속으로부터 증여받는 경우에는 10년간 합산해 2천만원까지 증여재산공제를 받을 수 있습니다.
따라서 다른 증여가 없다는 단순한 가정에서는 200만원은 공제 범위 안에 들어갈 수 있습니다.
하지만
“공제 범위 안이니까 증여 자체가 아니다”
라는 뜻은 아닙니다.
증여 여부와 실제 납부할 증여세가 발생하는지는 구분해서 봐야 합니다.
200만원으로 산 주식이 2억원이 되면 상승분도 증여일까?
여기서는 누가 주식을 보유하고 있고 왜 가치가 올랐는지가 중요합니다.
예를 들어
- 부모가 자녀에게 200만원을 증여했고
- 자녀 명의 주식계좌에서 정상적으로 주식을 매수했으며
- 이후 해당 주식의 시장가격이 크게 상승했다면
주식가격이 올랐다는 사실만으로
2억원 - 200만원 = 1억9,800만원
을 부모가 다시 자녀에게 증여했다고 단순 계산하는 것은 아닙니다.
처음 이전된 재산은 200만원이고 이후 주식의 시장가격이 변한 것이기 때문입니다.
즉 증여 이후 자녀 명의로 보유한 재산에서 발생한 일반적인 가치변동과 부모가 새로운 재산을 다시 이전한 것은 구분해서 봐야 합니다.
부모가 나중에 돈을 더 넣었다면 이야기가 달라집니다
처음 200만원을 넣은 뒤 부모가 자녀 주식계좌에 계속 돈을 추가했다면 추가 입금액은 별도로 확인해야 합니다.
예를 들어
- 처음 200만원 증여
- 이후 부모가 추가로 500만원 입금
- 다시 1천만원 추가 입금
했다면 처음 200만원만 보고 판단할 수 없습니다.
추가로 자녀에게 이전된 금액 역시 증여 여부와 과거 10년 동안 받은 증여금액을 함께 확인해야 합니다.
따라서 자녀 주식계좌를 장기간 운용할 예정이라면
부모가 넣은 원금과 주식 자체의 평가이익을 구분해서 기록해두는 것이 좋습니다.
일반적인 주가 상승과 별도로 확인해야 하는 경우도 있습니다
여기서 한 가지 예외를 알아둘 필요가 있습니다.
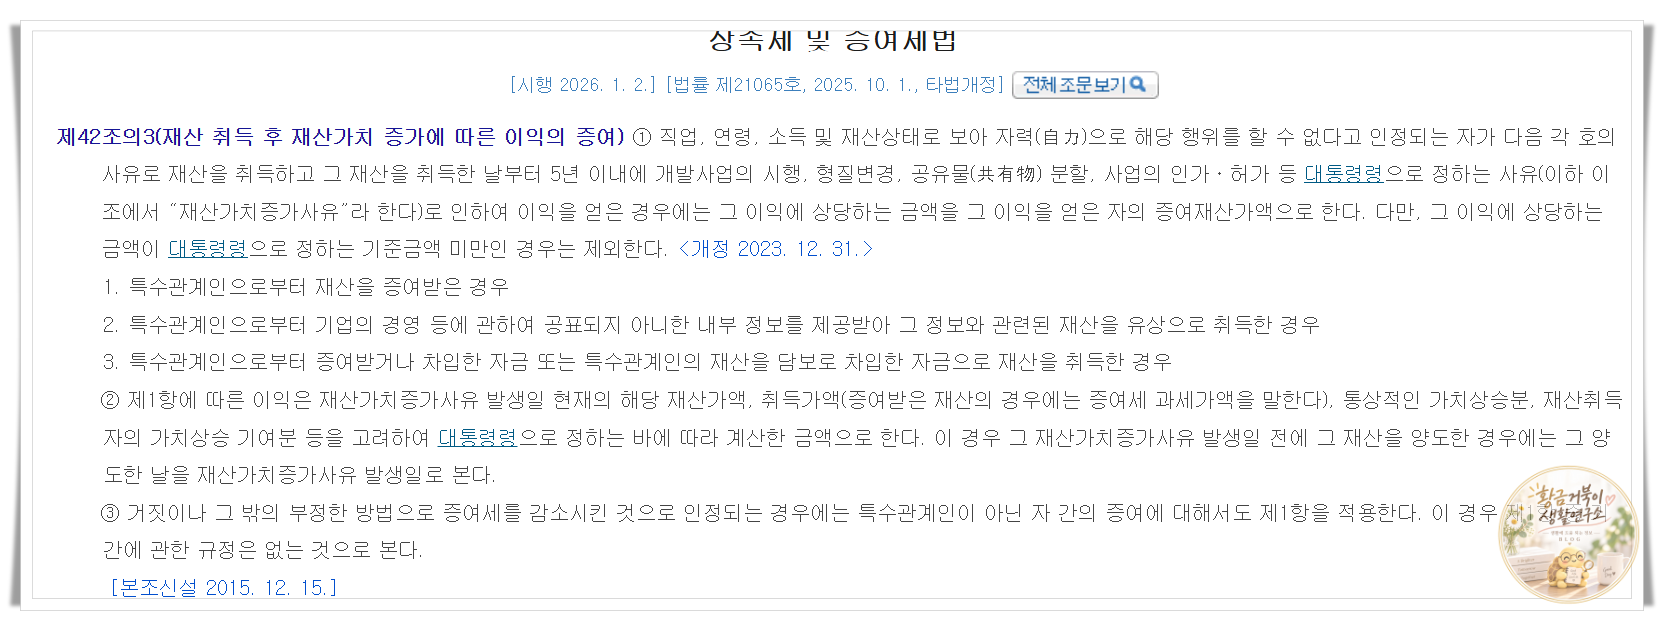
「상속세 및 증여세법」에는 부모 등 특수관계인으로부터 재산을 증여받거나 자금을 받아 재산을 취득한 뒤 일정 기간 안에 법에서 정한 재산가치 증가 사유로 큰 이익을 얻은 경우 그 이익을 증여로 볼 수 있는 별도 규정이 있습니다.
법에서는 단순히 가격이 올랐다는 사실만 보는 것이 아니라
- 재산을 어떻게 취득했는지
- 특수관계인의 자금이 사용됐는지
- 가치가 오른 원인이 무엇인지
- 법에서 정한 가치상승 사유에 해당하는지
- 통상적인 가치상승분은 어느 정도인지
등을 함께 확인하도록 하고 있습니다.
따라서
“자녀 주식이 많이 오르면 모두 증여세가 나온다”
라고 이해하는 것도 정확하지 않고,
반대로
“주식으로 번 돈이면 어떤 경우에도 증여세와 관계없다”
라고 단정하는 것도 조심해야 합니다.
단순한 예를 들어보겠습니다
다른 증여나 특별한 사정이 없다고 가정해보겠습니다.
부모가 자녀에게 200만원을 정상적으로 증여하고
자녀 명의 계좌에서 상장주식에 투자했습니다.
이후 주식가격 상승으로 평가액이
200만원 → 500만원 → 2천만원 → 2억원
으로 올라갔다고 해보겠습니다.
이 경우 평가액이 2억원이 됐다는 사실 하나만으로 상승한 1억9,800만원 전체를 부모가 다시 증여한 것으로 계산하는 것은 아닙니다.
반면 주가가 오르는 과정에서 부모가 계속 투자금을 추가하거나, 부모가 가진 다른 재산이나 정보 등을 이용해 별도의 경제적 이익을 제공했다면 그 부분은 따로 확인해야 합니다.
핵심은
주식가격 상승 자체와 부모의 추가적인 재산 이전을 구분하는 것입니다.
현금 200만원을 증여한 것과 주식 자체를 증여한 것은 다릅니다
이번 예시는
부모가 현금 200만원을 자녀에게 증여 → 자녀 명의 계좌에서 주식 매수
를 가정한 것입니다.
그런데 부모가 이미 보유하고 있던 주식을 자녀에게 직접 이전했다면 이야기가 조금 달라집니다.
이 경우에는 현금 200만원이 아니라 증여한 주식 자체의 증여재산가액을 어떻게 평가할 것인지를 확인해야 합니다.
따라서
현금을 증여해 자녀가 주식을 산 경우
와
부모 주식을 자녀에게 직접 증여한 경우
를 같은 방식으로 생각하면 안 됩니다.
이 부분은 증여세 신고 시점과 함께 다음 글에서 이어서 살펴보겠습니다.
자녀 주식계좌는 기록을 남겨두는 것이 좋습니다
장기간 자녀 주식계좌를 운용할 계획이라면 처음부터 자금 흐름을 정리해두는 것이 좋습니다.
예를 들어
- 부모가 자녀에게 증여한 날짜
- 증여한 금액
- 자녀 계좌 입금내역
- 주식 매수내역
- 부모가 추가로 넣은 투자금
- 증여세 신고 내역
등을 따로 보관하면 나중에 원금과 투자수익을 구분하기 쉬워집니다.
특히 주식가격이 크게 오른 경우에는 과거 거래내역을 다시 찾는 것보다 처음부터 자료를 남겨두는 편이 편리합니다.
그렇다면 증여세 신고는 언제 해야 할까?
이제 다음 질문이 생깁니다.
“미성년 자녀에게 돈을 줘서 주식을 샀다면 증여세 신고는 언제 해야 할까?”
그리고 부모가 현금을 준 경우와 부모가 보유하던 주식을 직접 자녀에게 준 경우에는 무엇을 기준으로 신고해야 하는지도 궁금할 수 있습니다.
다음 글에서는
미성년 자녀의 주식 관련 증여세 신고기한과 현금 증여·주식 직접 증여의 차이를 알아보겠습니다.
자주 묻는 질문
200만원으로 산 자녀 주식이 2억원이 되면 1억9,800만원도 증여인가요?
일반적인 시장가격 상승만으로 평가액이 커졌다는 이유만으로 상승분 전체를 부모의 새로운 증여로 단순 계산하는 것은 아닙니다.
주식이 많이 오르면 증여세가 전혀 없다는 뜻인가요?
모든 경우를 그렇게 단정할 수는 없습니다. 특수관계인의 자금이나 재산을 이용해 취득한 재산이 법에서 정한 특정 가치상승 사유로 이익을 얻었다면 별도 규정을 확인해야 할 수 있습니다.
부모가 투자금을 추가로 넣으면 어떻게 되나요?
처음 증여한 돈과 별도로 부모가 추가로 이전한 금액은 다시 증여 여부를 확인해야 합니다. 과거 10년 동안 직계존속에게 받은 다른 증여도 함께 확인하는 것이 좋습니다.
부모가 가진 주식을 직접 자녀에게 주는 것도 같은가요?
아닙니다. 현금을 증여한 뒤 자녀가 주식을 매수한 경우와 부모가 보유한 주식을 직접 증여한 경우는 증여재산을 평가하는 방식부터 구분해서 확인해야 합니다.
※ 이 글은 2026년 9월 현재 시행 중인 「상속세 및 증여세법」과 시행령을 기준으로 일반적인 내용을 정리했습니다. 실제 증여세 판단은 자금 출처, 주식 취득 방법, 추가 증여 여부, 가치상승 경위 등에 따라 달라질 수 있습니다.


